רכישת דירה בשדה דב בדולרים: כיצד שערי החליפין משנים את התקציב שלכם
השוו את הסכום המגיע בשקלים, את הצעת ההמרה בפועל של הבנק ואת מועד כל תשלום, לפני שאתם הופכים מחיר של דירה בשדה דב לתקציב בדולרים.
מתחילים במטבע ובסכום שבחוזה
תקציב בדולרים ומחיר החוזה של הדירה מתארים דברים שונים. אם תשלום בשדה דב נדרש בשקלים אך הכספים שלכם בדולרים, הדולרים הדרושים תלויים בשער ההמרה ובעלויות ביצוע ההעברה. לפני שממירים את המחיר המוצהר, יש לוודא בחוזה הפרטני את המטבע, את תנאי ההצמדה ואת מועדי התשלום.
בנק ישראל מפרסם שערי חליפין יציגים בימי עסקים של מט"ח. הוא מגדיר את השער היציג כאינדיקטור ללא מעמד משפטי מחייב: הצדדים רשאים להסכים על שער אחר. לכן השער היציג נותן נקודת השוואה, ולא הבטחה לשער שהבנק או ספק המט"ח שלכם יציעו.
דוגמה מחושבת: אותו תשלום בשקלים בשני שערים משוערים
החישוב הוא הסכום בשקלים חלקי מספר השקלים שמתקבלים תמורת דולר אחד. להמחשה בלבד, נניח תשלום של ₪1,000,000 ונשווה בין 3.20 ל-3.50 שקלים לדולר. אלה שערים משוערים, ולא הצעות מחיר עדכניות, תחזיות או מחיר של דירה מסוימת בשדה דב.
בשער 3.20 התשלום דורש $312,500 לפני עמלות. בשער 3.50 הוא דורש כ-$285,714, בעיגול לדולר הקרוב. ההפרש הוא כ-$26,786. נתונים אלה מחושבים מההנחות שצוינו; הם אינם קובעים כמה ישלם קונה כלשהו.
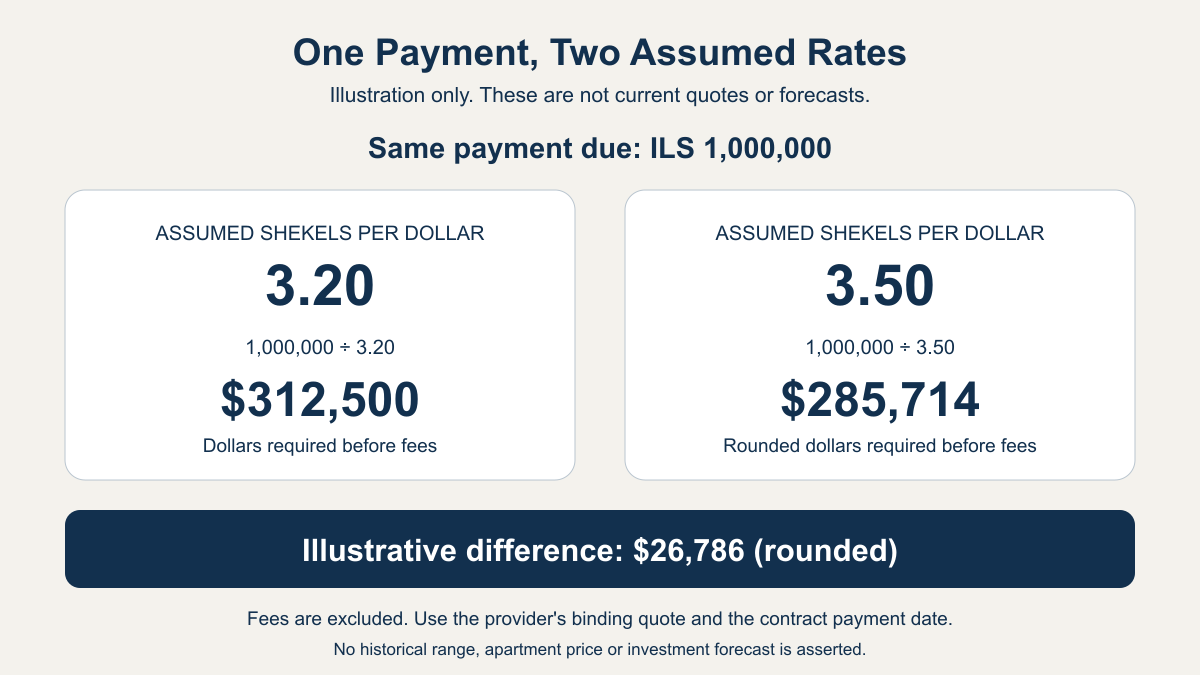
| תשלום בשקלים | שקלים לדולר (שער משוער) | דולרים נדרשים, בעיגול |
|---|---|---|
| ₪1,000,000 | 3.20 | $312,500 |
| ₪1,000,000 | 3.50 | $285,714 |
השוו את הסכום שמגיע לנמען, ולא רק את השער המפורסם
בקשו מכל ספק הצעת מחיר בכתב שמציגה את הדולרים שיחויבו, את שער החליפין, את כל העמלות ואת השקלים שצפויים להגיע לנמען. השתמשו באותו סכום תשלום ובאותו מועד סליקה כשאתם משווים הצעות. בדקו אם בנק מקבל או בנק מתווך יכול לנכות עמלה נפרדת.
בררו גם מתי פג תוקפה של הצעת המחיר, מתי השער הופך למחייב ומה קורה אם ההעברה מתעכבת. השער היציג של בנק ישראל הוא נקודת ייחוס; התנאים שהסכמתם עליהם עם הספק הם שקובעים את ההמרה הספציפית.
בנו את התקציב סביב לוח התשלומים בפועל
אם החוזה קובע מקדמה, תשלומים מאוחרים יותר ויתרה סופית, רשמו כל סכום ומועד פירעון בנפרד. אל תניחו שכל יזם בשדה דב משתמש באותה חלוקה, או שסכום נשאר קבוע בין החתימה למסירה. בקשו מעורך הדין המטפל ברכישה לאתר כל סעיף הצמדה ולהסביר על איזה תשלום הוא משפיע.
עבור כל מועד, רשמו את הסכום המגיע במטבע החוזה, את הכספים שכבר מוחזקים באותו מטבע, את היתרה שעדיין דורשת המרה ואת דרישות הסליקה של הספק. בחנו מחדש את הנחות שער החליפין כשתשלום מתקרב. חישוב שנעשה בעת ההזמנה אינו הצעת מחיר מחייבת להעברה מאוחרת יותר.
הפרידו בין עלויות מס, מימון והעברה
המרת מחיר הדירה אינה תקציב רכישה שלם. רשמו מס רכישה, שכר טרחה משפטי, עלויות מימון ועמלות העברה בשורות נפרדות, בסכומים שאושרו לעסקה שלכם. מאמר זה אינו מציג מדרגת מס, כלל זכאות או תוכנית תשלומים סטנדרטית של יזם.
שאלו את איש המקצוע המטפל בכל סעיף באיזה מטבע הוא משולם ומתי מועד התשלום. אם נלקחת הלוואה, השוו את מטבע ההלוואה, תנאי הריבית ולוח הפירעון למטבע ההכנסה שלכם. המרת מחיר הנכס בלבד אינה עונה על שאלות אלה.
שאלות להכריע בהן לפני שליחת התשלום
איזה סכום מהחוזה נדרש, באיזה מטבע ובאיזה תאריך? האם הצמדה יכולה לשנות את הסכום הזה לפני התשלום?
איזה סכום מדויק יצא מהחשבון שלכם, איזה סכום אמור להגיע לנמען, ואילו עמלות כלולות?
מתי פג תוקפה של הצעת ההמרה, כמה זמן נמשכת הסליקה, ואילו הוראות או מסמכים הספק צריך?
מי מאמת את פרטי התשלום של הנמען בערוץ מהימן, ומי בודק את הקבלה מול לוח התשלומים שבחוזה?
מקורות
יש שאלות על רכישה כאן?
אנחנו מדריך עצמאי. ספרו לנו במה אתם מתעניינים ונענה עם מקורות.